ÁP THUẾ CHỐNG BÁN PHÁ GIÁ VỚI SẢN PHẨM KÍNH NỔI KHÔNG MÀU
Bộ Công Thương áp dụng thuế chống bán phá giá chính thức từ 32,78% đến 63,39% đối với một số sản phẩm kính nổi không màu có xuất xứ từ Indonesia và Malaysia. Biện pháp có hiệu lực từ ngày 14/6/2026 và được áp dụng trong 5 năm.
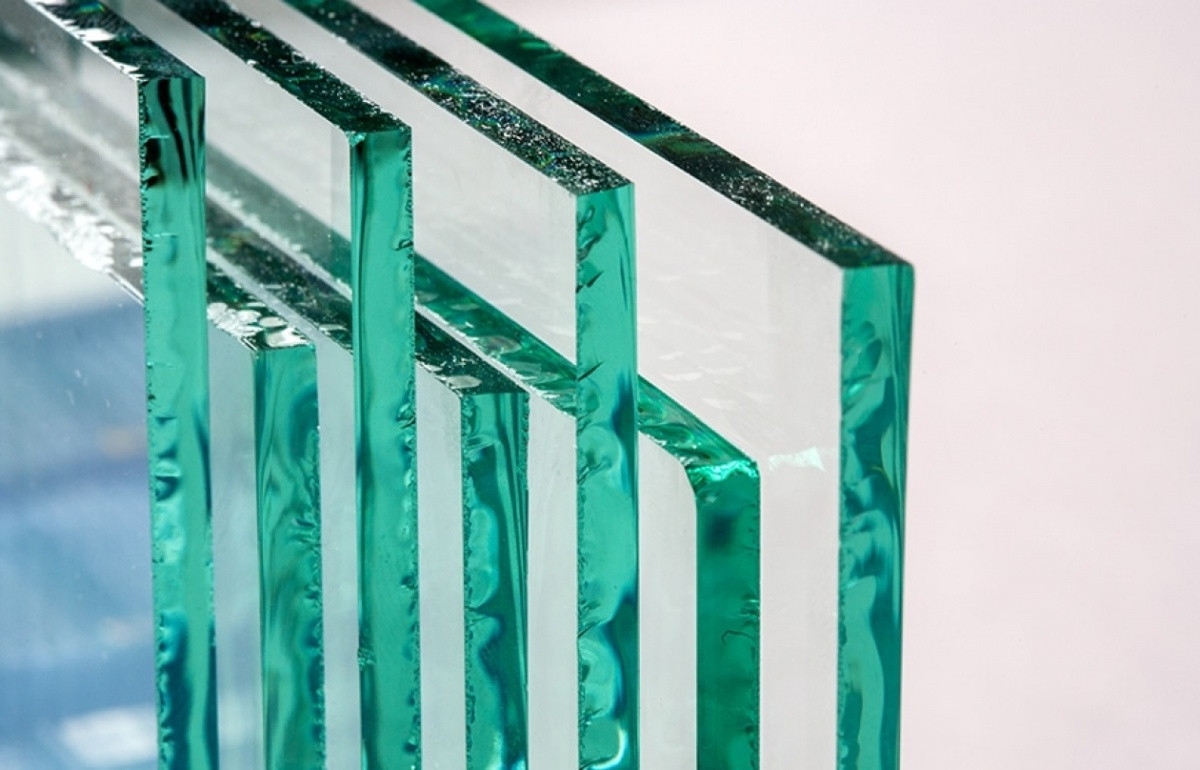
Áp thuế chống bán phá giá lên đến 63,39% với một số sản phẩm kính nổi không màu nhập khẩu
Theo Quyết định số 1400/QĐ-BCT của Bộ Công thương, hàng hóa thuộc diện áp thuế là kính nổi không màu, không có cốt lưới; không tráng lớp hấp thụ, lớp phản chiếu hoặc không phản chiếu; không phải kính quang học chưa được gia công về mặt quang học, được phân loại theo các mã HS 7005.29.20 và 7005.29.90, nhập khẩu từ Indonesia và Malaysia.
Kết luận điều tra cuối cùng của cơ quan điều tra xác định có hành vi bán phá giá đối với hàng hóa nhập khẩu từ hai thị trường này; ngành sản xuất trong nước chịu thiệt hại đáng kể và có mối quan hệ nhân quả giữa hàng hóa bán phá giá với thiệt hại của ngành sản xuất kính trong nước.
Theo đó, mức thuế áp dụng đối với sản phẩm có xuất xứ từ Indonesia dao động từ 32,78% đến 43,78%, tùy nhà sản xuất, xuất khẩu. Với hàng hóa có xuất xứ từ Malaysia, mức thuế từ 41,07% đến 63,39%. Thời hạn áp dụng là 5 năm kể từ ngày quyết định có hiệu lực, trừ trường hợp được gia hạn, thay đổi hoặc hủy bỏ theo quyết định khác của Bộ Công Thương.
Trước đó, từ tháng 2/2026, Bộ Công Thương đã áp dụng thuế chống bán phá giá tạm thời từ 15,17% đến 63,39%. Kết quả điều tra sơ bộ cho thấy lượng kính nổi không màu thuộc diện điều tra nhập khẩu đã tăng hơn 61,82% so với cùng kỳ sau khi vụ việc được khởi xướng.
Cơ quan Hải quan sẽ kiểm tra chứng từ chứng nhận xuất xứ, giấy chứng nhận chất lượng của nhà sản xuất và thông tin về tổ chức, cá nhân xuất khẩu để xác định mức thuế. Đáng chú ý, trường hợp người khai hải quan không xuất trình được chứng từ chứng nhận xuất xứ, hàng hóa bị áp mức thuế 63,39%.
Cục Phòng vệ thương mại cũng đã thông báo tiếp nhận hồ sơ đề nghị miễn trừ đối với một số hàng hóa mà ngành sản xuất trong nước chưa sản xuất được, có đặc điểm khác biệt hoặc không thể được thay thế bằng sản phẩm trong nước.
Việc chuyển từ biện pháp tạm thời sang thuế chính thức không chỉ nhằm khắc phục thiệt hại cho ngành sản xuất trong nước, mà còn đặt ra yêu cầu doanh nghiệp nhập khẩu phải kiểm soát chặt chẽ xuất xứ, nhà sản xuất và tính thống nhất của hồ sơ thương mại.
Theo Duy Hưng – HẢI QUAN ONLINE
|
| Áp thuế chống bán phá giá lên đến 63,39% với một số sản phẩm kính nổi không màu nhập khẩu |
Theo Quyết định số 1400/QĐ-BCT của Bộ Công thương, hàng hóa thuộc diện áp thuế là kính nổi không màu, không có cốt lưới; không tráng lớp hấp thụ, lớp phản chiếu hoặc không phản chiếu; không phải kính quang học chưa được gia công về mặt quang học, được phân loại theo các mã HS 7005.29.20 và 7005.29.90, nhập khẩu từ Indonesia và Malaysia.
Kết luận điều tra cuối cùng của cơ quan điều tra xác định có hành vi bán phá giá đối với hàng hóa nhập khẩu từ hai thị trường này; ngành sản xuất trong nước chịu thiệt hại đáng kể và có mối quan hệ nhân quả giữa hàng hóa bán phá giá với thiệt hại của ngành sản xuất kính trong nước.
Theo đó, mức thuế áp dụng đối với sản phẩm có xuất xứ từ Indonesia dao động từ 32,78% đến 43,78%, tùy nhà sản xuất, xuất khẩu. Với hàng hóa có xuất xứ từ Malaysia, mức thuế từ 41,07% đến 63,39%. Thời hạn áp dụng là 5 năm kể từ ngày quyết định có hiệu lực, trừ trường hợp được gia hạn, thay đổi hoặc hủy bỏ theo quyết định khác của Bộ Công Thương.
Trước đó, từ tháng 2/2026, Bộ Công Thương đã áp dụng thuế chống bán phá giá tạm thời từ 15,17% đến 63,39%. Kết quả điều tra sơ bộ cho thấy lượng kính nổi không màu thuộc diện điều tra nhập khẩu đã tăng hơn 61,82% so với cùng kỳ sau khi vụ việc được khởi xướng.
Cơ quan Hải quan sẽ kiểm tra chứng từ chứng nhận xuất xứ, giấy chứng nhận chất lượng của nhà sản xuất và thông tin về tổ chức, cá nhân xuất khẩu để xác định mức thuế. Đáng chú ý, trường hợp người khai hải quan không xuất trình được chứng từ chứng nhận xuất xứ, hàng hóa bị áp mức thuế 63,39%.
Cục Phòng vệ thương mại cũng đã thông báo tiếp nhận hồ sơ đề nghị miễn trừ đối với một số hàng hóa mà ngành sản xuất trong nước chưa sản xuất được, có đặc điểm khác biệt hoặc không thể được thay thế bằng sản phẩm trong nước.
Việc chuyển từ biện pháp tạm thời sang thuế chính thức không chỉ nhằm khắc phục thiệt hại cho ngành sản xuất trong nước, mà còn đặt ra yêu cầu doanh nghiệp nhập khẩu phải kiểm soát chặt chẽ xuất xứ, nhà sản xuất và tính thống nhất của hồ sơ thương mại.
Theo Duy Hưng – HẢI QUAN ONLINE